Sau nhiều tháng quyết toán thuế, doanh nghiệp nhận được Mẫu 28/TB-ĐKT và nghĩ rằng mọi việc đã xong. Thực tế đây mới là kết quả của nửa đầu thủ tục.
Mẫu 28/TB-ĐKT là gì?
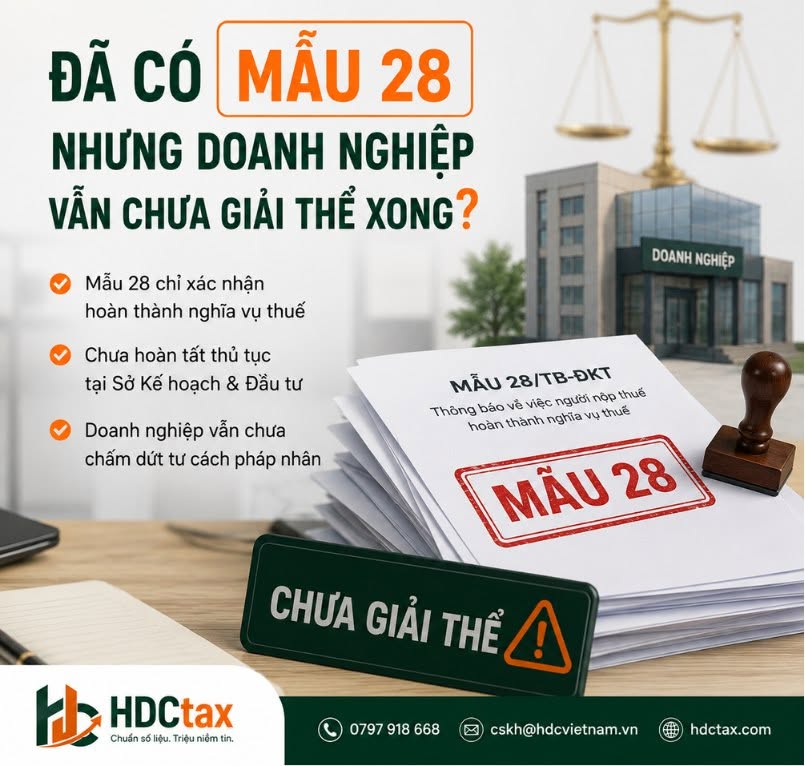
Mẫu 28/TB-ĐKT là thông báo của cơ quan thuế về việc người nộp thuế hoàn thành nghĩa vụ thuế. Văn bản này xác nhận doanh nghiệp không còn nợ thuế và đủ điều kiện về thuế để chấm dứt hoạt động. [Cần đối chiếu: tên và số hiệu biểu mẫu theo thông tư về đăng ký thuế đang có hiệu lực.]
Vì sao có Mẫu 28 vẫn chưa phải là giải thể xong?
- Mẫu 28 chỉ xác nhận nghĩa vụ với cơ quan thuế.
- Doanh nghiệp chưa hoàn tất thủ tục tại cơ quan đăng ký kinh doanh.
- Tư cách pháp nhân chỉ chấm dứt khi tình trạng pháp lý của doanh nghiệp trên Cổng thông tin quốc gia về đăng ký doanh nghiệp được chuyển sang đã giải thể.
Bước tiếp theo sau khi có Mẫu 28
- Hoàn tất thanh lý tài sản và thanh toán hết các khoản nợ.
- Chuẩn bị hồ sơ giải thể: thông báo giải thể, báo cáo thanh lý tài sản, danh sách chủ nợ và số nợ đã thanh toán, cùng các giấy tờ khác theo quy định.
- Nộp hồ sơ tại cơ quan đăng ký kinh doanh trong thời hạn luật định kể từ ngày thanh toán hết các khoản nợ. [Cần đối chiếu: thời hạn nộp hồ sơ và thành phần hồ sơ theo Luật Doanh nghiệp và nghị định về đăng ký doanh nghiệp hiện hành.]
- Theo dõi kết quả cập nhật tình trạng pháp lý của doanh nghiệp.
Những việc hay bị bỏ sót
- Đóng tài khoản ngân hàng của doanh nghiệp.
- Chấm dứt hoạt động chi nhánh, văn phòng đại diện, địa điểm kinh doanh trước khi giải thể công ty.
- Hoàn thành nghĩa vụ bảo hiểm xã hội và chốt sổ cho người lao động.
- Xử lý con dấu và chữ ký số.
Toàn cảnh thủ tục giải thể
Để hiểu Mẫu 28 nằm ở đâu, hãy nhìn toàn bộ quy trình. Thủ tục giải thể gồm hai nhánh chạy song song và gặp nhau ở cuối.
- Doanh nghiệp thông qua quyết định giải thể và gửi thông báo đến cơ quan đăng ký kinh doanh, cơ quan thuế, người lao động và các chủ nợ trong thời hạn luật định.
- Cơ quan đăng ký kinh doanh đăng thông tin doanh nghiệp đang làm thủ tục giải thể trên Cổng thông tin quốc gia.
- Nhánh thuế: doanh nghiệp nộp hồ sơ chấm dứt hiệu lực mã số thuế, quyết toán thuế, nộp đủ số còn thiếu. Kết quả là thông báo hoàn thành nghĩa vụ thuế.
- Nhánh thanh lý: doanh nghiệp thanh lý tài sản, thanh toán nợ, chấm dứt hợp đồng lao động, đóng tài khoản.
- Doanh nghiệp nộp hồ sơ giải thể tại cơ quan đăng ký kinh doanh.
- Cơ quan đăng ký kinh doanh cập nhật tình trạng pháp lý của doanh nghiệp thành đã giải thể.
[Cần đối chiếu: các thời hạn ở từng bước theo Luật Doanh nghiệp và quy định về đăng ký thuế đang có hiệu lực.]
Nếu có Mẫu 28 rồi để đó thì sao?
Doanh nghiệp vẫn tồn tại về mặt pháp lý. Thông tin trên Cổng thông tin quốc gia vẫn ghi đang làm thủ tục giải thể. Người đại diện theo pháp luật vẫn mang trách nhiệm của một doanh nghiệp chưa đóng. Ngoài ra, luật có quy định về trường hợp cơ quan đăng ký kinh doanh tự chuyển tình trạng sang đã giải thể sau một thời hạn kể từ ngày nhận quyết định giải thể nếu không nhận được hồ sơ và không có phản đối, nhưng doanh nghiệp không nên trông chờ vào cơ chế này vì thời gian kéo dài và kết quả không chắc chắn. [Cần đối chiếu: thời hạn và điều kiện áp dụng.]
Kiểm tra tình trạng doanh nghiệp ở đâu?
- Cổng thông tin quốc gia về đăng ký doanh nghiệp: xem tình trạng pháp lý của doanh nghiệp.
- Hệ thống tra cứu thông tin người nộp thuế của cơ quan thuế: xem trạng thái mã số thuế.
Hai nơi này phải cùng cho kết quả đã chấm dứt thì thủ tục mới thật sự hoàn tất. Chỉ một nơi cập nhật là chưa xong.
Câu hỏi thường gặp
Mẫu 28 có thời hạn sử dụng không? Văn bản xác nhận tình trạng tại thời điểm ban hành. Nếu để quá lâu mới nộp hồ sơ giải thể, cơ quan đăng ký kinh doanh có thể yêu cầu giải trình hoặc xác nhận lại.
Công ty có chi nhánh thì cần mấy xác nhận? Chi nhánh, văn phòng đại diện, địa điểm kinh doanh phải chấm dứt hoạt động và đóng mã số thuế riêng trước khi công ty mẹ giải thể.
Sau khi giải thể, sổ sách kế toán xử lý thế nào? Tài liệu kế toán vẫn phải được lưu trữ theo thời hạn quy định của pháp luật về kế toán. Người đại diện nên giữ lại bộ hồ sơ giải thể và sổ sách các năm.
HDCTax hỗ trợ đến bước cuối cùng
Dịch vụ giải thể của HDCTax bao gồm cả hai phần: quyết toán với cơ quan thuế và hồ sơ tại cơ quan đăng ký kinh doanh, bàn giao khi tình trạng doanh nghiệp đã được cập nhật là giải thể.